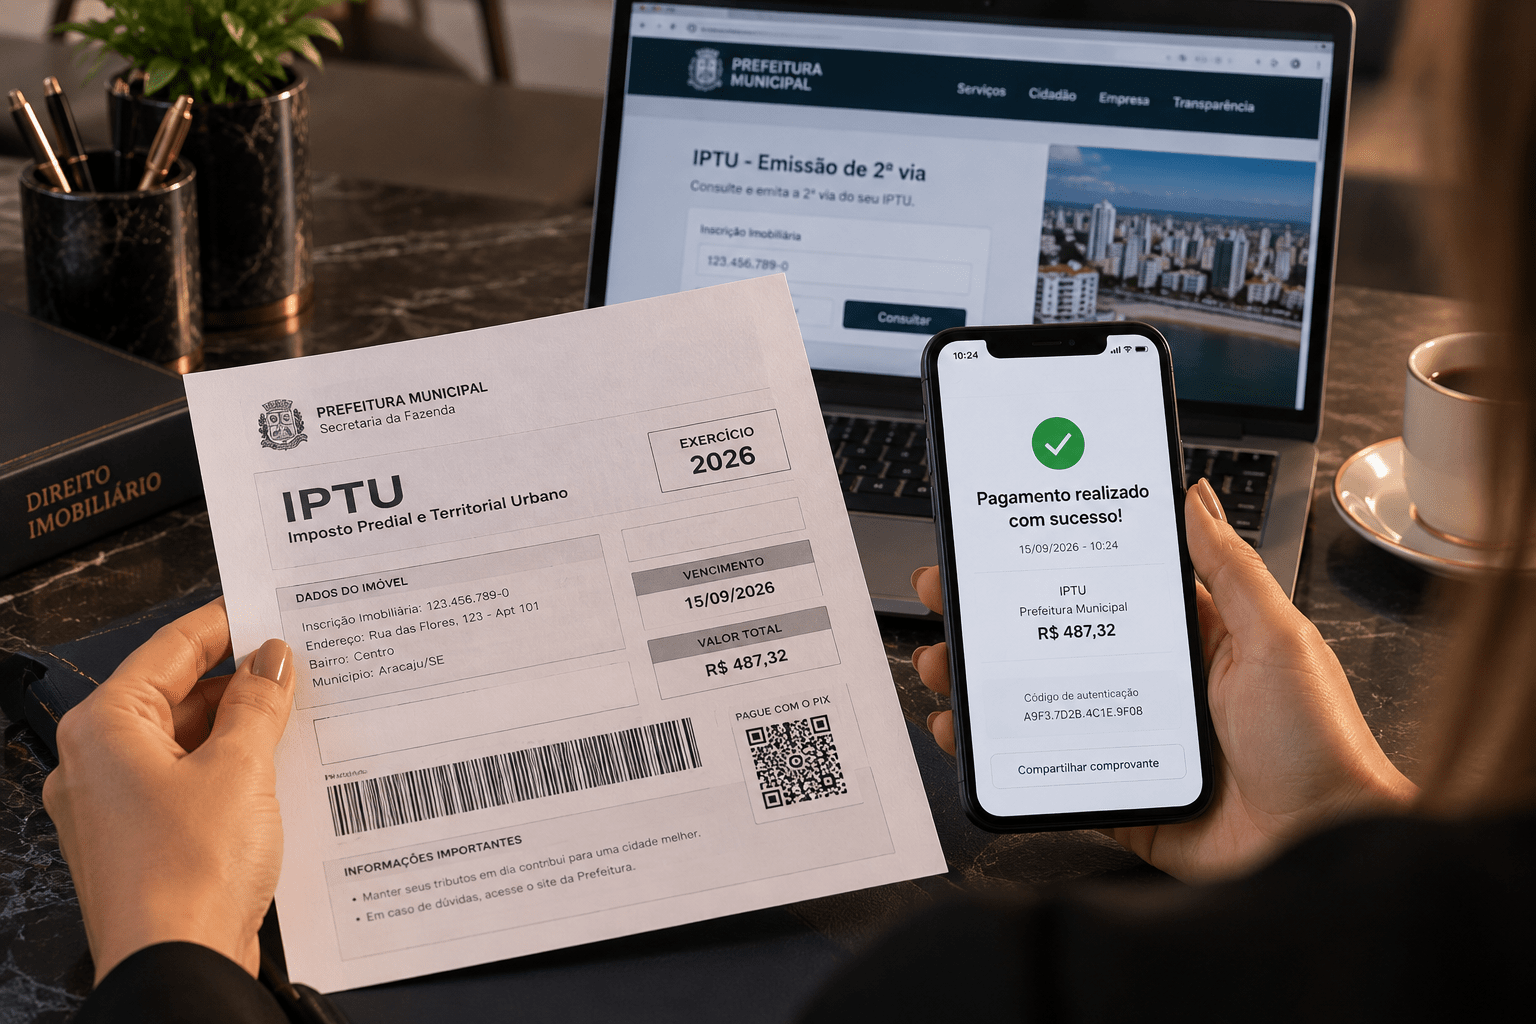
Você vendeu o imóvel, entregou as chaves e, meses depois, o carnê do IPTU chegou com o seu nome. Então, quem paga o IPTU de imóvel vendido? A resposta curta é: o lançamento segue o registro. Quem vendeu e transferiu o imóvel no Registro de Imóveis não deve o imposto. Quem vendeu e não transferiu segue na linha de cobrança, mas tem defesa. Neste artigo, explicamos a natureza do imposto, o entendimento pacificado do STJ, o caso da dívida em atraso e o checklist contratual para sair da operação protegido.
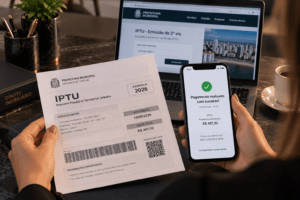
Vendi o imóvel e o IPTU ainda veio no meu nome: por quê?
Esse é um dos casos mais comuns no cotidiano imobiliário. A pessoa vende, entrega o bem e segue a vida. No ano seguinte, porém, a Prefeitura emite o carnê novamente com o nome dela. Assim, a cobrança assusta e gera uma dúvida legítima: a venda não encerrou essa obrigação?
Encerrou, desde que o registro da transferência tenha ocorrido. No entanto, sem o registro no Registro de Imóveis, a Prefeitura continua vendo o antigo proprietário como contribuinte. Nesse sentido, o problema quase nunca é o imposto em si, e sim a transferência que ficou pendente. Além disso, muitas vendas antigas, feitas por instrumento particular ou promessa não registrada, nunca alteraram o lançamento.
Dessa forma, a primeira providência é sempre a mesma. Vale dizer, verifique a situação da matrícula antes de discutir a cobrança. Com o registro transferido, a defesa fica simples e direta.
Quem paga o IPTU de imóvel vendido: a regra do STJ
O Superior Tribunal de Justiça pacificou o tema nos recursos repetitivos. No Tema 122 (REsp 1.111.202/SP e REsp 1.110.551/SP, julgados em 2009), o STJ firmou que tanto o promissário comprador, na condição de possuidor a qualquer título, quanto o proprietário com o registro em nome dele respondem pelo IPTU. Assim, entregar as chaves não livra o vendedor, e tomar posse não deixa o comprador imune.
Com efeito, a lógica é prática. O fisco precisa de um responsável alcançável pela cobrança, e a lei entrega essa posição a quem aparece no registro ou detém a posse. Logo, quem paga o IPTU de imóvel vendido depende de onde a operação parou no registro. Por isso, a transferência da matrícula é a etapa que encerra a exposição do vendedor.
| Situação do vendedor | Quem responde pelo IPTU |
|---|---|
| Vendeu e registrou a transferência | Apenas o comprador, como novo proprietário registral |
| Vendeu, entregou, mas não registrou | Ambos podem responder: o vendedor pelo registro e o comprador pela posse |
| Só assinou promessa de compra e venda | O proprietário registral continua na cobrança, e o promissário comprador também responde |
| Vendeu no meio do ano | O exercício em curso se divide proporcionalmente, conforme o contrato |
Portanto, a tabela resume o cenário mais frequente. Ademais, cada linha dela tem solução documental própria, que veremos a seguir.
Por que o imposto segue o proprietário do registro
O IPTU tem natureza propter rem. Ou seja, o imposto recai sobre o bem, e não sobre a pessoa. O art. 32 do Código Tributário Nacional define que o fato gerador é a propriedade, o domínio útil ou a posse a qualquer título do imóvel. Assim, a responsabilidade acompanha o bem e a sua titularidade registral até a transferência.
Por isso a Prefeitura olha primeiro para a matrícula. Vale dizer, o sistema fiscal trabalha com o que consta no registro, pois esse é o dado público e seguro. No entanto, a posse a qualquer título também gera responsabilidade, como reconheceu o STJ no Tema 122. Nesse sentido, o imposto encontra os dois polos da operação: quem tem o registro e quem tem a posse.
Em resumo: a natureza propter rem explica a persistência da cobrança. Portanto, só a transferência registral move o lançamento para o novo proprietário.
IPTU do ano da venda: como dividir o exercício em curso
A venda acontece no meio do ano e a guia integral chega. Quem paga? Em regra, o exercício em curso se divide proporcionalmente entre as partes, conforme a data da tradição ou o que o contrato estabelece. Assim, a prática dos municípios é lançar o ano inteiro, mas nada impede a compensação entre vendedor e comprador.
Além disso, a cláusula contratual resolve a maior parte das disputas. Nesse sentido, o contrato deve dizer com clareza quem assume o IPTU do ano da venda, do mês da entrega em diante. Com efeito, sem cláusula, prevalece a divisão proporcional ao tempo de posse de cada um, combinada com a responsabilidade registral perante o fisco.
Dívida de IPTU impede a venda? O que diz o CNJ
Muita gente adia a vedação: “não dá para vender com IPTU atrasado”. No entanto, a dívida não impede a escritura nem o registro da transferência. A Corregedoria Nacional de Justiça tem posição consolidada, noticiada pela imprensa jurídica em 2025 e 2026, de que a única comprovação tributária exigível no ato é a do imposto de transmissão, o ITBI.
Portanto, municípios que condicionam a escritura à apresentação de certidão tributária municipal extrapolam o permitido. Dessa forma, quem quer vender imóvel com IPTU atrasado pode fazê-lo, desde que se proteja contratualmente. Assim, a proteção vem da cláusula, não da exigência da certidão.
Por outro lado, o comprador deve redobrar o cuidado. Vale dizer, a dívida antiga continua existindo e segue vinculada ao período do vendedor. Nesse sentido, a vistoria prévia e a retenção de valores na escritura são as ferramentas que seguram o risco.
Condomínio: débitos do vendedor podem recair sobre o comprador
Aqui entra uma regra que surpreende. O art. 1.345 do Código Civil estabelece que o adquirente de unidade responde pelos débitos do alienante em relação ao condomínio, inclusive multas e juros moratórios. Ou seja, o comprador pode herdar a inadimplência condominial do vendedor.
Ademais, a Lei 4.591/64, em seu art. 12, repete a regra para as incorporações e edifícios. Logo, a dívida condominial é risco real de quem compra, e não só de quem vende. Por isso, a certidão do condomínio e a cláusula de quitação valem tanto quanto a do IPTU.
A nuance do STJ: posse entregue e ciência do condomínio
No entanto, a responsabilidade do vendedor não é absoluta. No REsp 1.297.239-RJ (STJ, 3ª Turma, DJe 29/04/2014), o Tribunal afastou a legitimidade passiva do promitente vendedor para despesas condominiais do período em que o promissário comprador já estava imitido na posse e o condomínio tinha ciência inequívoca da transação. Assim, quem deixa de registrar a transferência também perde esse escudo. Nesse sentido, o registro protege os dois lados da operação.
Vendi e não registrei: transferência do lançamento e prescrição
E se a venda ficou sem registro por anos? A primeira medida é regularizar. Vale dizer, com a transferência averbada ou registrada na matrícula, o vendedor se afasta do lançamento futuro. Além disso, vale solicitar à Prefeitura a retificação do cadastro fiscal com base no documento da venda.
Ademais, existe um escudo temporal. O art. 174 do Código Tributário Nacional fixa a prescrição tributária em 5 anos. Dessa forma, o lançamento que o fisco deixou de fazer por mais de 5 anos não pode mais ser exigido, conforme a regra geral consolidada. Com efeito, o vendedor cobrado retroativamente após anos sem lançamento pode invocar a prescrição, caso a caso.
Por fim, vale lembrar que cada situação exige análise individual. Assim, o melhor caminho é reunir o contrato, as guias e a matrícula antes de responder qualquer cobrança.
Checklist contratual para se proteger na venda
A melhor defesa nasce antes da escritura. Nesse sentido, um checklist simples cobre os riscos de IPTU, condomínio e utilidades. Ademais, ele se aplica tanto a quem vende quanto a quem compra.
Etapas da venda segura
Vistoria de débitos
Levantamos IPTU, condomínio, água e energia antes de assinar qualquer documento.
Cláusula de quitação
Inserimos cláusula que fixa quem responde por cada débito e pelo IPTU proporcional do ano.
Escritura e registro
Lavramos a escritura, pagamos o ITBI e registramos a transferência no Registro de Imóveis.
Transferência do lançamento
Com o registro em mãos, regularizamos o cadastro fiscal junto à Prefeitura e guardamos as provas.
Além disso, a retenção de valores na escritura protege o comprador de surpresas. Assim, uma parte do preço fica retida até a comprovação da quitação dos débitos anteriores. Por isso, o contrato bem desenhado evita a maior parte dos litígios dessa natureza.
Venda de imóvel em Aracaju e no Sergipe
Em Aracaju, o lançamento do IPTU se vincula ao cadastro da Prefeitura, que trabalha com os dados do Registro de Imóveis. Assim, a transferência da matrícula é o passo que move a cobrança para o novo proprietário. No entanto, quem vendeu e não registrou precisa agir em dobro: regularizar o registro e, depois, pedir a retificação do cadastro fiscal.
Vale dizer, essa tramitação envolve cartório de títulos e documentos, Registro de Imóveis e Prefeitura. Por isso, o escritório atua de forma artesanal, com diligência documental em cada etapa. Além disso, busca-se sempre a solução extrajudicial antes de propor qualquer ação. Dessa forma, o acompanhamento registral completo é o que de fato encerra a exposição do vendedor.
Perguntas frequentes
Sobre a responsabilidade pelo imposto
Quem paga o IPTU de imóvel vendido?
Entreguei as chaves e ainda assim recebo o carnê. E agora?
Promessa de compra e venda não registrada muda algo?
Dívida de IPTU impede a venda do imóvel?
Sobre condomínio e proteção
Comprador paga a dívida de condomínio do vendedor?
Como dividir o IPTU do ano da venda?
O que fazer para nunca mais receber cobrança do IPTU?
Vendeu ou comprou imóvel e o IPTU continua no seu nome?
Analisamos a matrícula, o contrato e os débitos para regularizar a situação e proteger a sua parte na operação. Atendimento em Aracaju/SE e Brasília/DF.
Dr. Andress Amadeus Pinheiro Santos
Sócio do Amadeus & Santos Advogados Associados (OAB/SE 7.875). Especialista em Direito Imobiliário, Registral, Notarial e Urbanístico, com atuação em regularização imobiliária e tokenização. Ver perfil completo.
Este conteúdo tem caráter informativo e não substitui a análise individual de um advogado. Cada caso tem particularidades que devem ser avaliadas tecnicamente. Normas e entendimentos citados vigentes em setembro de 2026.