A isenção de IPTU é uma das buscas mais frequentes de quem paga o imposto todo ano sem questionar. No entanto, o Superior Tribunal de Justiça acaba de decidir algo mais forte do que isenção: em área de preservação máxima, o IPTU simplesmente não incide. O caso envolve 1.161 lotes em Guarulhos, São Paulo, com cobranças entre 1997 e 2019. Neste artigo, você entende a decisão, a diferença entre isenção e não incidência e o que fazer se o seu terreno está travado por restrição ambiental.
O caso de Guarulhos: 1.161 lotes dentro de parque estadual
O Superior Tribunal de Justiça julgou, em sessão de 06/10/2026, o REsp 2.287.456/SP. A relatoria, aliás, ficou com o Ministro Francisco Falcão, na 2ª Turma. Em resumo, o tribunal manteve o afastamento do IPTU sobre 1.161 lotes de uma empresa em Guarulhos, São Paulo.
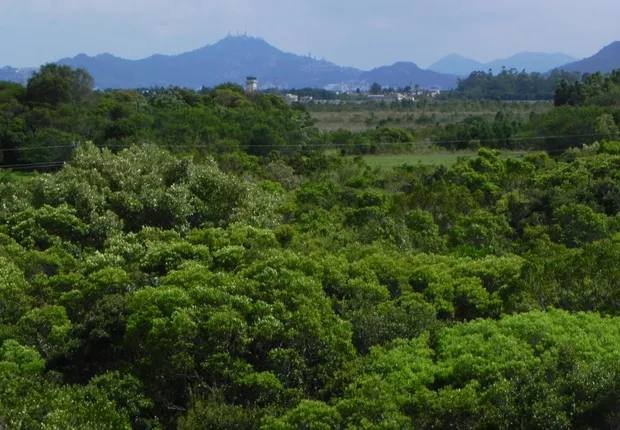
Todos esses lotes ficam dentro do Parque Estadual de Itaberaba. Trata-se, portanto, de zona de preservação ambiental máxima. Dessa forma, as restrições impedem construir, ocupar ou explorar economicamente qualquer metro quadrado.
Mesmo assim, o município cobrou IPTU sobre os lotes entre 1997 e 2019. Na prática, são mais de duas décadas de carnês sobre terrenos que nunca puderam ser usados. Por isso, a empresa levou a discussão à Justiça.
O que o TJ/SP e o STJ decidiram
O TJ/SP reconheceu a inexistência de relação jurídico-tributária entre a empresa e o município. Em outras palavras, o tribunal entendeu que não havia fato gerador do imposto. No entanto, o TJ/SP declarou a prescrição de parte do período cobrado.
Em seguida, o caso subiu ao STJ. O tribunal conheceu do recurso da empresa e desproveu o recurso do município. Assim, ficou mantida a decisão que afastou o IPTU sobre os 1.161 lotes.
Por que o IPTU existe: o fato gerador do art. 32 do CTN
Para entender a decisão, primeiro é preciso entender o imposto. De fato, o art. 156, I, da Constituição Federal dá aos Municípios a competência para instituir o IPTU. Ou seja, toda cidade pode cobrar imposto sobre a propriedade predial e territorial urbana.
Já o art. 32 do Código Tributário Nacional define o fato gerador: “O IPTU tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona urbana do Município”.
Além disso, o art. 34 do CTN define o contribuinte. É o proprietário, o titular do domínio útil ou o possuidor a qualquer título. Portanto, em regra, quem consta como dono do lote recebe o carnê.
O conteúdo econômico da propriedade
A propriedade, porém, não é só um nome na matrícula. Nesse sentido, o art. 1.228 do Código Civil garante ao proprietário as faculdades de usar, gozar e dispor da coisa. Essas três faculdades formam o conteúdo econômico do direito.
No caso de restrição ambiental máxima, esse conteúdo se esgota. O dono não pode construir, não pode ocupar e não pode explorar. Na prática, resta apenas a possibilidade de vender o terreno. Por isso, a tese vencedora afirma que o fato gerador do IPTU se descaracteriza.
APP por si só não gera isenção de IPTU: o ponto de virada
Aqui mora o detalhe mais importante do artigo. A jurisprudência consolidada do STJ diz que a localização do imóvel em área de preservação permanente não afasta, por si só, a incidência do IPTU. Por isso, muita gente confunde esse ponto e perde o processo na largada.
O que afasta o imposto, porém, é outra coisa: a comprovação da impossibilidade absoluta de uso e gozo do imóvel. Ou seja, não basta o lote estar em APP. É preciso provar que a restrição esvaziou por completo o conteúdo econômico da propriedade.
Essa distinção aparece em julgado do STJ de 2021 e voltou a decidir o caso de Guarulhos. Portanto, a pergunta certa não é “meu imóvel está em APP?”. A pergunta certa é “eu posso usar esse imóvel para alguma coisa?”.
A metáfora da casca vazia
O Ministro Herman Benjamin traduziu essa ideia no REsp 963.499/PR. Para ele, uma propriedade sem fruição é uma “casca vazia à procura de conteúdo e sentido”. O julgado tratava de esbulho possessório, mas a metáfora serve como analogia conceitual perfeita para o IPTU.
Afinal, se o proprietário não pode usar nem gozar o bem, ele carrega só a casca do direito. Cobrar imposto sobre essa casca significa tributar uma propriedade que não rende nada. Dessa forma, o tributo perde o seu fundamento.
Restrição parcial continua pagando IPTU
Vale um aviso honesto: imóveis com restrição parcial de uso continuam sujeitos ao IPTU. Se uma parte do terreno pode receber construção ou exploração, o fato gerador sobrevive. Nesse caso, a discussão é no máximo sobre base de cálculo, e não sobre não incidência.
Portanto, quem tem apenas uma faixa de APP na borda do lote não se beneficia da tese. O caso de Guarulhos exigia restrição máxima comprovada sobre cada um dos 1.161 lotes.
Isenção de IPTU ou não incidência: entenda a diferença
Muitas pessoas pesquisam por isenção de IPTU quando, na verdade, o caso delas é de não incidência. Essa diferença técnica, aliás, muda tudo na estratégia. Além disso, muitos municípios têm leis de isenção para APP, mas a tese que venceu em Guarulhos é anterior a qualquer lei municipal.
| Critério | Isenção de IPTU | Não incidência |
|---|---|---|
| O que é | Dispensa legal de um tributo que seria devido | O fato gerador sequer ocorreu |
| Fundamento | Lei municipal que concede o benefício | Art. 32 do CTN e art. 1.228 do Código Civil |
| Depende de lei local? | Sim, cada município define requisitos | Não, nasce da descaracterização do fato gerador |
| Caso típico | Idosos, aposentados, baixa renda, conforme a lei local | Imóvel com impossibilidade absoluta de uso e gozo |
Em síntese, a isenção é um favor da lei; a não incidência é uma constatação. Quando a restrição ambiental máxima esvazia a propriedade, o imposto não nasce. Por isso, essa tese vale mesmo quando o município não tem lei de isenção.
A prova que decide o processo
Vale dizer: nenhuma tese vence sem prova. Em Guarulhos, convenceram o tribunal um Termo de Ajustamento de Conduta, certidões e documentos do próprio município. Esses documentos reconheciam a restrição ambiental máxima sobre os lotes.
Esse detalhe é decisivo. Quando o próprio ente público admite a restrição em documentos oficiais, a discussão sai do campo da dúvida. Além disso, laudos ambientais e a Lei 9.985/2000, que regula as unidades de conservação, ajudam a enquadrar o regime de restrição da área.
Outro ponto técnico favoreceu a empresa. O STJ, de fato, fez apenas a revaloração jurídica de fatos já provados, sem reexaminar a prova em si. Dessa forma, a corte respeitou a vedação ao reexame de fatos e provas em recurso especial e aplicou o direito sobre o quadro já montado nas instâncias anteriores.
A prescrição: o ponto que pede atenção
O art. 174 do CTN fixa a prescrição tributária em cinco anos. Na prática, o município só pode cobrar o IPTU dos últimos cinco anos, e a repetição de indébito segue a mesma lógica temporal. Por isso, o TJ/SP cortou parte do período discutido em Guarulhos.
A empresa sustentou outra saída. Para ela, a ação declaratória de inexistência de relação jurídico-tributária é imprescritível, pois reconhece uma situação, e não cobra uma pretensão. Essa tese, inclusive, é conhecida no Direito Tributário.
No entanto, honestidade importa aqui: a notícia que registra o julgado informa que o STJ conheceu do recurso da empresa e desproveu o do município, mas não detalha o desfecho exato do ponto da prescrição. Portanto, trate a imprescritibilidade como tese a argumentar no caso concreto, e não como garantia automática.
Como o proprietário deve agir, passo a passo
Se você tem lote ou terreno travado por restrição ambiental, existe um caminho ordenado. Além disso, a tendência vai além de Guarulhos: em janeiro de 2026, a 3ª Câmara de Direito Público do TJSC manteve a anulação de IPTU sobre um imóvel integralmente em APP em Imbituba, justamente porque o imóvel sem possibilidade de uso econômico não gera cobrança.
Do carnê indevido ao reconhecimento da não incidência
Reúna a prova
Primeiro, junte certidões, TAC, laudos ambientais e documentos do município que reconheçam a restrição máxima do imóvel.
Requerimento administrativo
Em seguida, apresente pedido formal à prefeitura, com a prova anexada, para afastar a cobrança futura.
Ação declaratória
Se o pedido for negado, proponha ação declaratória de inexistência de relação jurídico-tributária, com pedido de afastamento do fato gerador.
Repetição de indébito
Por fim, discuta a devolução do IPTU pago nos últimos cinco anos, respeitada a prescrição quinquenal do art. 174 do CTN.
Além disso, cada etapa exige análise técnica. Afinal, a tese só prospera com restrição máxima comprovada. Por outro lado, quando a prova é forte, o resultado de Guarulhos mostra que a discussão vale a pena.
E em Aracaju e Sergipe, o que muda
O raciocínio do STJ vale para todo o Brasil, inclusive para Aracaju e o interior sergipano. Afinal, a capital tem APPs urbanas relevantes, como as faixas de manguezal dos rios Sergipe e Poxim e áreas de restinga na orla. Além disso, lotes em condomínios e loteamentos novos às vezes caem dentro de áreas cedidas a unidades de conservação ou travadas por TAC.
Na prática, há proprietário em Sergipe pagando IPTU há anos sobre terreno que não pode receber nem cerca. Dessa forma, o primeiro passo é verificar a situação ambiental do imóvel na matrícula, no zoneamento municipal e nos órgãos ambientais. Se a restrição for máxima e estiver documentada, a tese da não incidência passa a ser uma possibilidade real.
Vale reforçar: a análise é sempre caso a caso. Restrição parcial não afasta o imposto, e a prova documental faz toda a diferença. Portanto, antes de parar de pagar ou de ajuizar qualquer ação, consulte um advogado para avaliar a documentação do seu imóvel.
Perguntas frequentes
A decisão do STJ e a tese
O que o STJ decidiu no caso de Guarulhos?
O STJ manteve o afastamento do IPTU sobre 1.161 lotes em zona de preservação ambiental máxima do Parque Estadual de Itaberaba, em Guarulhos. A 2ª Turma, sob relatoria do Ministro Francisco Falcão, conheceu do recurso da empresa e desproveu o do município, em sessão de 06/10/2026.
Ter imóvel em área de preservação garante isenção de IPTU?
Não. A jurisprudência do STJ afirma que a APP por si só não afasta o imposto. Na prática, o que afasta a cobrança é a comprovação da impossibilidade absoluta de uso e gozo do imóvel, que descaracteriza o fato gerador do art. 32 do CTN.
Qual a diferença entre isenção de IPTU e não incidência?
A isenção é uma dispensa legal de um tributo que seria devido, criada por lei municipal. Já a não incidência significa que o fato gerador sequer ocorreu, porque a propriedade perdeu seu conteúdo econômico. A tese vencedora em Guarulhos foi a não incidência.
Prova, prazo e aplicação prática
Que provas convenceram o STJ no caso dos 1.161 lotes?
Um Termo de Ajustamento de Conduta, certidões e documentos do próprio município que reconheciam a restrição ambiental máxima. Quando o próprio ente público admite a restrição em documentos oficiais, a prova ganha força decisiva.
Posso recuperar o IPTU pago em anos anteriores?
Em regra, a repetição de indébito alcança os últimos cinco anos, conforme a prescrição quinquenal do art. 174 do CTN. A tese da imprescritibilidade da ação declaratória existe, mas o desfecho exato desse ponto no caso de Guarulhos não foi detalhado na fonte, então ela deve ser tratada como argumento, não como certeza.
Meu lote em Aracaju tem uma faixa de APP. Deixo de pagar IPTU?
Depende. Se a restrição for parcial e ainda houver aproveitamento econômico do terreno, o IPTU continua devido. Somente a impossibilidade absoluta de uso e gozo, comprovada documentalmente, sustenta a não incidência. Avalie a documentação do imóvel com um advogado antes de qualquer decisão.
IPTU sobre imóvel sem uso: análise técnica do seu caso
O Amadeus & Santos atua em Direito Imobiliário, Registral, Notarial e Urbanístico, com análise de restrições ambientais e cobranças indevidas sobre imóveis. Atendimento em Aracaju/SE e Brasília/DF.
Dr. Andress Amadeus
Sócio do Amadeus & Santos Advogados Associados (OAB/SE 7.875). Especialista em Direito Imobiliário, Registral, Notarial e Urbanístico, com atuação em regularização imobiliária e tokenização. Ver perfil completo.
Este conteúdo tem caráter informativo e não substitui a análise individual de um advogado. Cada caso tem particularidades que devem ser avaliadas tecnicamente. Normas e entendimentos citados vigentes em outubro de 2026.