Quem paga IPTU progressivo calculado pela metragem do imóvel recebeu uma resposta importante do Supremo Tribunal Federal. A Corte modulou os efeitos da decisão que proibiu esse critério, e a proibição passou a valer apenas a partir de 12 de agosto de 2026. Assim, cobranças e pagamentos anteriores ficam preservados, e só quem já tinha processo em curso segue discutindo o passado. Entenda, neste artigo, o que muda na prática para o contribuinte e para os municípios.
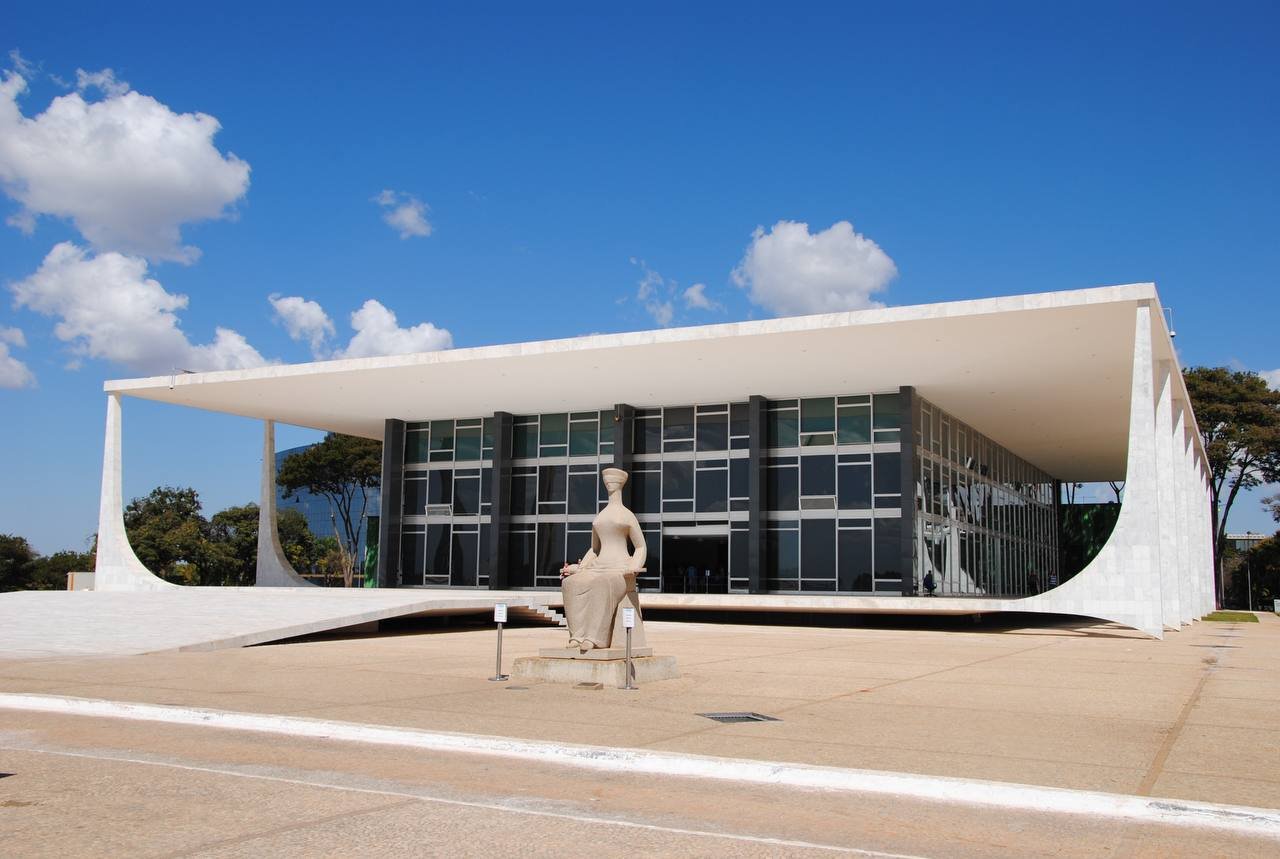
STF modula efeitos do IPTU progressivo por metragem: o que aconteceu
Em agosto de 2026, o Plenário do STF declarou inconstitucional a fixação de alíquota de IPTU em razão da área do imóvel por lei municipal posterior à Emenda Constitucional 29/2000. O caso virou o Tema 1.455 da repercussão geral. Agora, em sessão virtual encerrada em 9 de outubro de 2026, os ministros acolheram embargos de declaração apenas para modular os efeitos da tese, também por unanimidade.
Com a modulação, a inconstitucionalidade passa a produzir efeitos a partir de 12 de agosto de 2026, data da publicação da ata de julgamento do mérito. Portanto, tudo o que o município cobrou e tudo o que o contribuinte pagou antes dessa data permanece válido.
Há, no entanto, uma ressalva relevante. As discussões administrativas e judiciais ainda pendentes de conclusão continuam em curso. Ou seja, quem já questionava o IPTU majorado pela metragem antes do marco temporal não perde o direito em debate. Vale dizer que o inteiro teor do acórdão dos embargos ainda aguarda publicação, e os detalhes finos devem ser confirmados no texto oficial.
Recapitulando: o Tema 1.455 e o caso de Chapecó
O caso nasceu em Chapecó, em Santa Catarina. A lei municipal cobrava alíquota de 1% para imóveis residenciais com área construída igual ou superior a 400 metros quadrados. O Tribunal de Justiça de Santa Catarina declarou a inconstitucionalidade, aplicou a alíquota de 0,5% e ordenou a devolução do excedente ao contribuinte.
No STF, o relator, ministro Dias Toffoli, conduziu o julgamento à unanimidade no Plenário. A Corte fixou a seguinte tese:
Tese do Tema 1.455: “É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel.”
O blog já publicou uma análise completa do mérito logo após o julgamento de agosto. Para revisitar os fundamentos da decisão, confira o artigo sobre por que o STF proibiu o IPTU pela área do imóvel.
Por que o STF decidiu modular os efeitos
O próprio relator apontou dois riscos concretos, conforme o noticiário especializado. Primeiro, existem outras leis municipais com critérios semelhantes que ainda não foram questionadas. Segundo, a retroatividade provocaria um impacto pesado nas finanças das prefeituras.
Os números ajudam a entender a dimensão. Somente Chapecó estimou restituições na casa de R$ 14 milhões. Além disso, a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) alertou que devoluções em massa comprometeriam serviços essenciais, como saúde, educação e segurança.
Dessa forma, a modulação protegeu a segurança jurídica e a boa-fé de quem organizou o orçamento com base na lei então vigente. Ao mesmo tempo, preservou a discussão de quem já havia levado o tema ao Fisco ou ao Judiciário.
O que a Constituição permite no IPTU progressivo
A Emenda Constitucional 29/2000 definiu os critérios válidos no artigo 156, parágrafo 1º, da Constituição. De acordo com o texto, o IPTU pode ser progressivo em razão do valor do imóvel. Além disso, o tributo admite alíquotas diferentes conforme a localização e o uso do bem. A área, contudo, ficou de fora dessa lista.
| Critério de majoração | Situação após a EC 29/2000 |
|---|---|
| Valor do imóvel (progressividade) | Permitido (art. 156, § 1º, I, CF) |
| Localização e uso do imóvel | Permitidos (art. 156, § 1º, II, CF) |
| Área ou metragem do imóvel | Inconstitucional em lei posterior à EC 29/2000 (Tema 1.455 do STF) |
Por isso, o problema da lei de Chapecó não foi cobrar mais de imóveis caros. O erro foi escolher a metragem como régua, um critério que a Constituição não autoriza desde a emenda de 2000.
O que a decisão não atingiu
É essencial separar dois institutos que costumam se confundir. O IPTU progressivo no tempo, previsto no artigo 182, parágrafo 4º, da Constituição e no Estatuto da Cidade (Lei 10.257/2001), não esteve em julgamento. Esse mecanismo tem natureza extrafiscal: ele pressiona o proprietário que deixa o imóvel urbano sem cumprir a função social da propriedade.
O Tema 1.455 atingiu apenas a progressividade fiscal por metragem, ou seja, a alíquota maior aplicada em razão direta da área construída. Portanto, as leis que majoram o IPTU de imóveis abandonados ou subutilizados ao longo do tempo continuam válidas.
Outro ponto fora do alcance é o regime das leis anteriores à EC 29/2000. Para esse cenário, vale a Súmula 668 do STF, que declara inconstitucional a alíquota progressiva anterior à emenda, salvo quando destinada a assegurar a função social da propriedade urbana.
O que muda para o contribuinte
Na prática, a modulação desenha três situações distintas. Quem pagou IPTU majorado pela metragem antes de 12 de agosto de 2026 não tem devolução automática. Quem já tinha processo administrativo ou ação judicial em curso segue discutindo o passado. E, da data-marco em diante, o município não pode mais lançar o tributo com base na área.
Como verificar a sua situação em quatro passos
Leia a lei municipal
Verifique se a lei do IPTU da sua cidade usa a área construída ou o terreno como critério de majoração da alíquota.
Confira os carnês
Compare a alíquota aplicada com o critério da lei e guarde os comprovantes de pagamento dos últimos anos.
Veja se há processo em curso
Quem já discutia o tema na esfera administrativa ou judicial preserva o debate sobre o período anterior ao marco.
Busque orientação técnica
Um advogado avalia a lei local, os documentos e a estratégia adequada ao seu caso concreto.
Um alerta importante: ajuizar agora uma ação para recuperar valores do passado esbarra na modulação. A ressalva protege apenas as discussões já pendentes de conclusão, segundo o noticiário sobre os embargos. A confirmação final desse alcance depende do acórdão, que ainda não saiu na íntegra.
Revisão das leis municipais: o recorte de Aracaju e Sergipe
Para frente, os municípios com alíquota por metragem terão de rever suas leis. Os critérios válidos, como valor do imóvel, localização e uso, continuam disponíveis. Assim, a adequação tende a passar por novos textos legais e pela atualização das plantas genéricas de valores.
Em Aracaju e nos demais municípios sergipanos, o primeiro passo do proprietário é simples: ler a lei municipal do IPTU e o carnê. Se a alíquota subir em razão direta da metragem, o critério passa a conviver com a vedação do Tema 1.455 a partir do marco temporal.
Vale lembrar que IPTU é tributo municipal, e cada cidade tem regras próprias. Por isso, a análise do caso concreto exige a leitura da legislação local, dos lançamentos e do histórico de pagamentos.
Perguntas frequentes
O que é IPTU progressivo?
Em sentido amplo, é o IPTU com alíquota que aumenta conforme algum critério. A Constituição permite a progressividade pelo valor do imóvel e, no Estatuto da Cidade, a progressividade no tempo para imóvel sem função social. Já a majoração pela metragem, em lei posterior à EC 29/2000, foi declarada inconstitucional pelo STF no Tema 1.455.
Quem pagou IPTU majorado pela metragem vai receber de volta?
Não de forma automática. A modulação preservou as cobranças e os pagamentos anteriores a 12 de agosto de 2026. Somente quem já tinha processo administrativo ou judicial pendente de conclusão segue discutindo o período passado.
A decisão vale para todo o Brasil?
Sim. O Tema 1.455 foi julgado em repercussão geral, e a tese orienta os demais casos semelhantes no país. Além disso, a modulação fixou o marco temporal de 12 de agosto de 2026 de forma uniforme.
O IPTU progressivo no tempo continua valendo?
Sim. O mecanismo do Estatuto da Cidade, que majora o imposto de imóvel urbano que não cumpre a função social da propriedade, não esteve em julgamento e segue válido.
O que muda para as leis municipais daqui para frente?
As leis que calculam a alíquota pela área do imóvel precisam ser revistas, pois a cobrança não vale mais desde o marco temporal. Os critérios de valor do imóvel, localização e uso permanecem válidos.
Dúvidas sobre o IPTU do seu imóvel?
A equipe do Amadeus & Santos analisa a lei do seu município, os lançamentos e a possibilidade de discussão administrativa ou judicial. Atendimento em Aracaju/SE e Brasília/DF.
Dr. Andress Amadeus Pinheiro Santos
Sócio do Amadeus & Santos Advogados Associados (OAB/SE 7.875). Especialista em Direito Imobiliário, Registral, Notarial e Urbanístico, com atuação em regularização imobiliária e tokenização. Ver perfil completo.
Este conteúdo tem caráter informativo e não substitui a análise individual de um advogado. Cada caso tem particularidades que devem ser avaliadas tecnicamente. Normas e entendimentos citados vigentes em outubro de 2026.